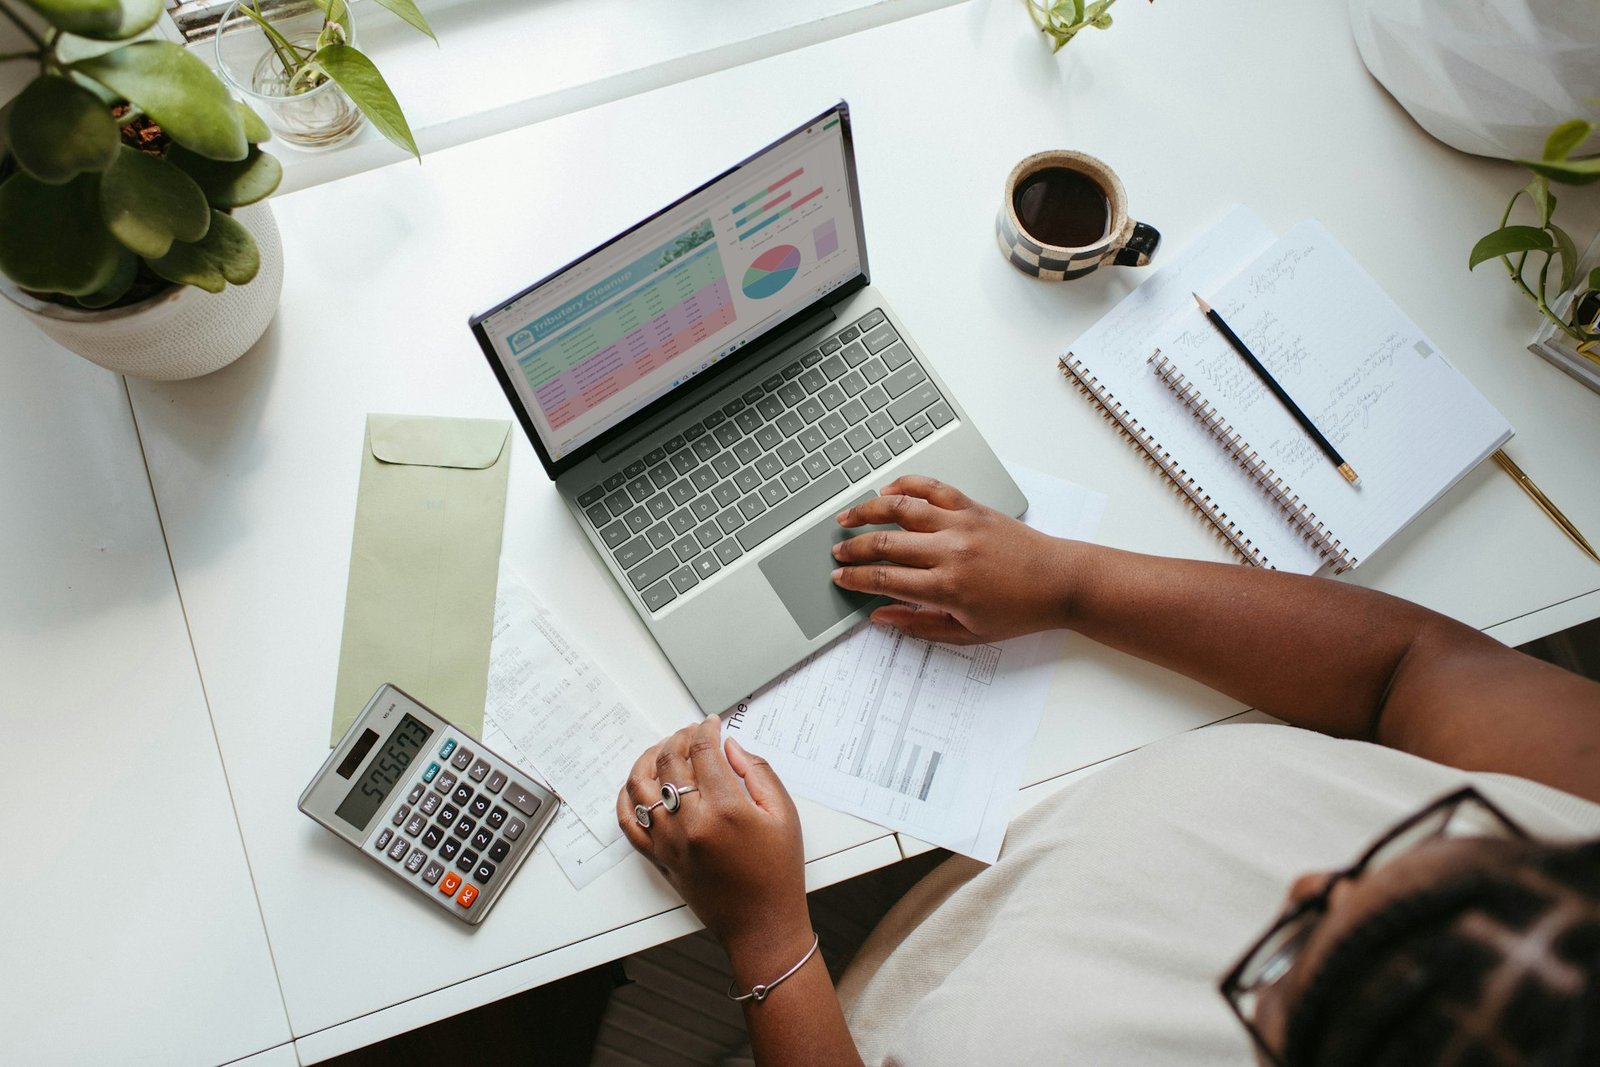
Montar um orçamento do zero parece complicado quando a gente nunca fez, mas a verdade é que ele nada mais é do que um retrato do seu dinheiro. Você anota o que entra, o que sai e passa a enxergar com clareza aquilo que antes era só uma sensação de que o salário some rápido demais.
Neste artigo eu vou te mostrar como começar sem planilha complicada, sem fórmula difícil e sem culpa. A ideia é construir algo que caiba na sua rotina, porque orçamento que dá trabalho demais acaba sendo abandonado na segunda semana. Vamos com calma, do começo.
1. Reúna todas as suas fontes de renda
O primeiro passo é saber exatamente quanto você recebe por mês. Isso inclui o salário, claro, mas também freelas, aluguéis, pensão, vendas ocasionais e qualquer outro valor que pingue na sua conta com alguma regularidade. Quem tem renda variável deve calcular uma média dos últimos três a seis meses para ter um número realista.
Anote esse total num lugar que você consiga consultar depois. Pode ser um caderno, o bloco de notas do celular ou uma planilha simples. O importante é que o número seja verdadeiro, sem arredondar para cima só porque fica mais bonito. Orçamento funciona com a renda que você realmente tem, não com a que gostaria de ter.

2. Liste e separe todos os seus gastos
Agora vem a parte reveladora: anotar para onde o dinheiro vai. Pegue os extratos do cartão e da conta dos últimos dois meses e liste cada despesa. No início isso pode assustar um pouco, porque quase todo mundo gasta mais do que imagina em pequenas coisas que se repetem.
Para organizar, separe os gastos em categorias que façam sentido para você. Uma divisão simples que costuma funcionar bem é esta:
- Moradia: aluguel, condomínio, luz, água, internet;
- Alimentação: mercado e refeições fora de casa;
- Transporte: combustível, aplicativos, ônibus, manutenção;
- Saúde: plano, remédios, consultas;
- Lazer e extras: assinaturas, saídas, compras por impulso.
Com tudo categorizado, você já consegue ver quais áreas pesam mais e onde mora o famoso gasto invisível.
3. Separe gastos fixos de gastos variáveis
Dentro das categorias, faça uma segunda divisão importante. Gastos fixos são aqueles que se repetem todo mês com valor parecido, como aluguel e mensalidades. Gastos variáveis mudam conforme o seu comportamento, como lazer, delivery e compras espontâneas.
Essa distinção é poderosa porque mostra onde você tem poder de ajuste. Dificilmente dá para cortar o aluguel de um dia para o outro, mas dá para repensar quantas vezes por semana você pede comida pronta. É nos gastos variáveis que o orçamento ganha folga quando você precisa economizar.

4. Defina limites realistas para cada categoria
Com a renda de um lado e os gastos do outro, chegou a hora de distribuir o dinheiro. A meta é que a soma de tudo que sai seja menor do que tudo que entra, deixando uma sobra para guardar. Se os números não fecham, você já sabe onde mexer.
Evite o erro clássico de cortar tudo de uma vez. Um orçamento sufocante demais gera a mesma reação de uma dieta radical: dura pouco e termina em frustração. Prefira metas que empurrem você na direção certa sem tirar todo o prazer da vida. Se você sabe que vai sair com os amigos, reserve um valor para isso em vez de fingir que não vai gastar nada.
Orçamento não é uma camisa de força, é um mapa. Ele existe para te mostrar o caminho, não para te prender.
5. Escolha uma ferramenta e acompanhe de perto
De nada adianta montar o orçamento e esquecer dele na gaveta. A chave é acompanhar ao longo do mês, comparando o que você planejou com o que de fato aconteceu. Para isso, qualquer ferramenta serve, desde que você use de verdade.
Tem gente que prefere planilha no computador, tem quem goste de aplicativo no celular e tem quem ainda anote no caderninho ao lado da cama. Não existe método certo, existe o método que você consegue manter. Se quiser aprofundar essa parte, vale a leitura sobre como controlar os gastos no dia a dia, que complementa bem este passo.
6. Revise e ajuste todo mês
O orçamento do primeiro mês quase nunca sai perfeito, e tudo bem. Ele é um exercício de aproximação. No fim de cada mês, sente por quinze minutos e compare o planejado com o realizado. Estourou em alguma categoria? Investigue o porquê sem drama e ajuste o limite para o mês seguinte.
Essa revisão transforma o orçamento em algo vivo, que acompanha as mudanças da sua vida. Um mês tem festa de aniversário, outro tem conserto do carro, outro tem uma viagem. Conforme você pratica, o processo fica rápido e natural. Em poucos meses você vai perceber que parou de terminar o mês no vermelho e começou a sobrar dinheiro, que pode ir direto para a sua reserva de emergência.
Perguntas Frequentes
Preciso saber de matemática para fazer um orçamento?
Não. Basta somar e subtrair. Qualquer calculadora de celular dá conta do recado, e aplicativos fazem a conta sozinhos. O orçamento depende muito mais de constância do que de habilidade com números.
Com que frequência devo olhar o orçamento?
O ideal é dar uma olhada rápida algumas vezes por semana para registrar os gastos e fazer uma revisão mais completa no fim do mês. Esse ritmo mantém você consciente sem virar uma obrigação cansativa.
E se a minha renda for muito instável?
Nesse caso, calcule uma média conservadora dos últimos meses e monte o orçamento com base nela. Nos meses em que ganhar mais, direcione o extra para a reserva, criando um colchão para os meses mais fracos.
Um comentário